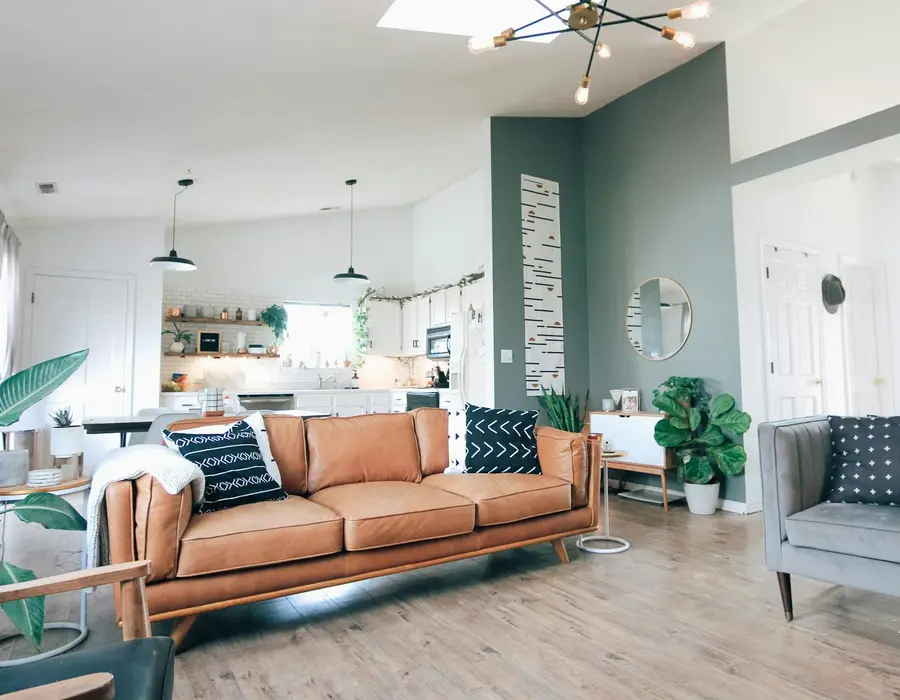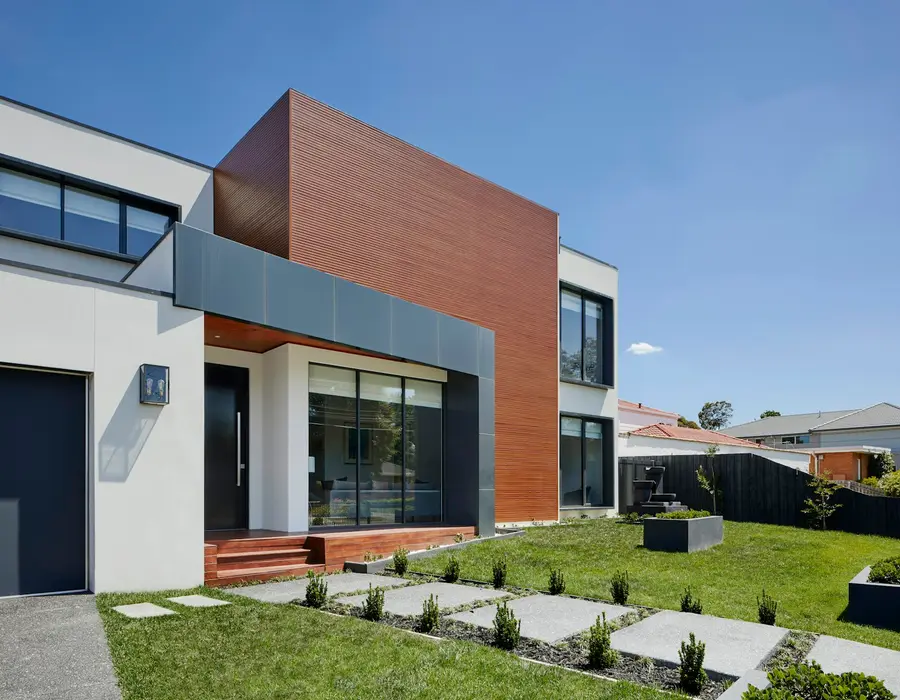
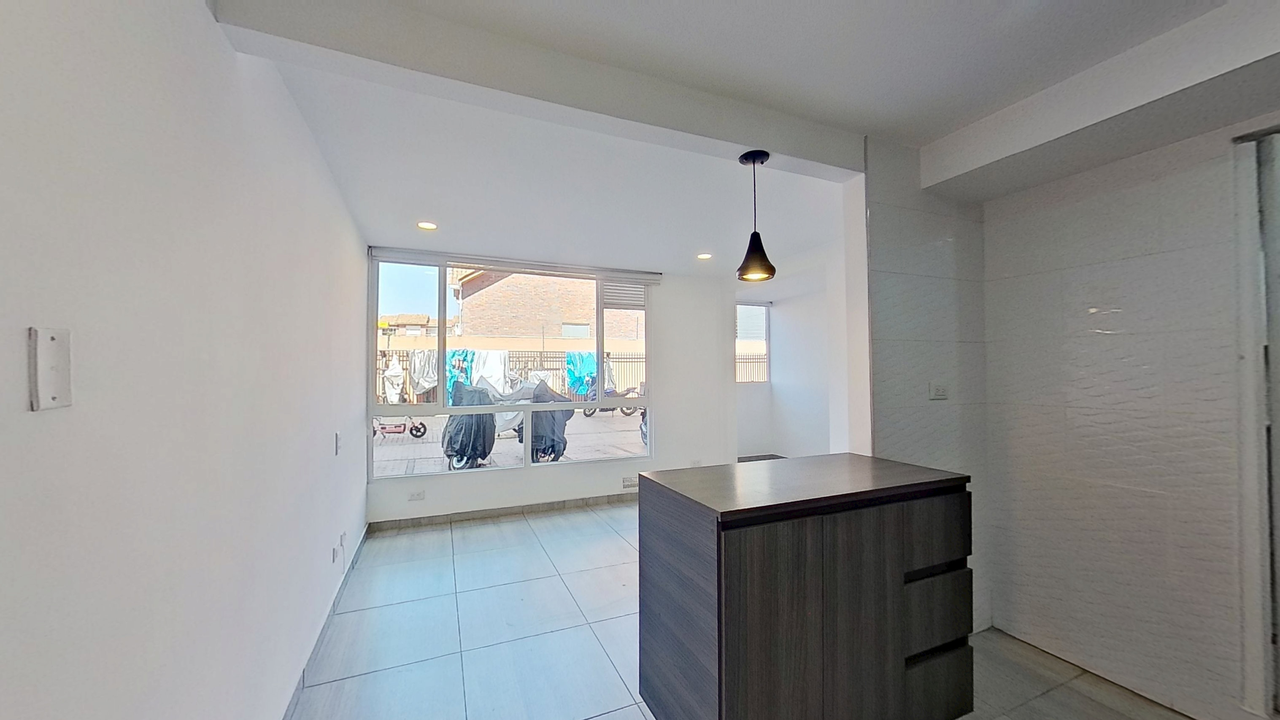
$264 millones
Alianza HabiApartamento en Chía
Lunaria, Chía. Estrato 3
- 2 hab.
- 2 baños
- 51 m²
- Portería 24 h
- C.C. centro chía
Casa, apartamento, lote, finca u oficina en Bogotá, Chía, Cajicá, Cota, Funza, Madrid o Mosquera. Le mando solo opciones que le sirven y voy con usted a cada visita.
$264 millones
Alianza HabiLunaria, Chía. Estrato 3
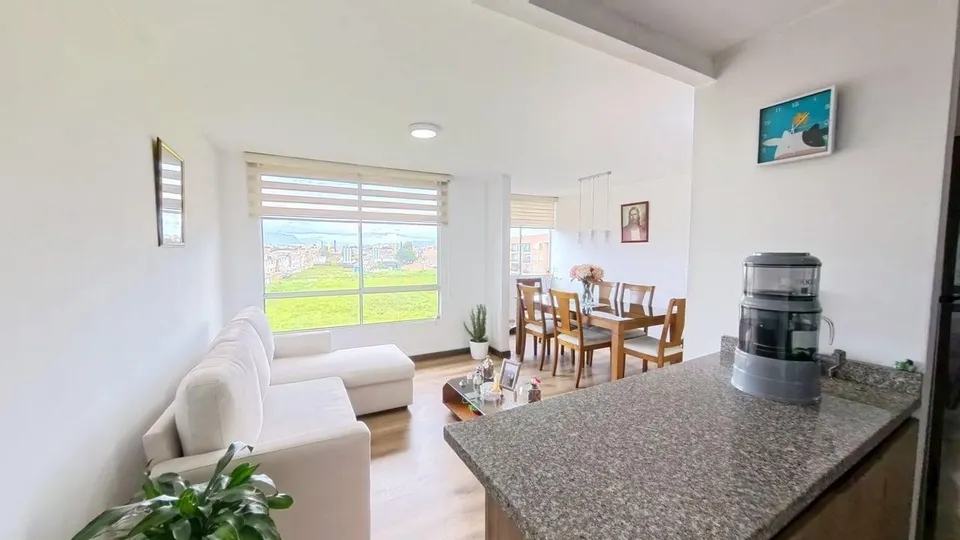
$295 millones
Alianza HabiChía. Estrato 3
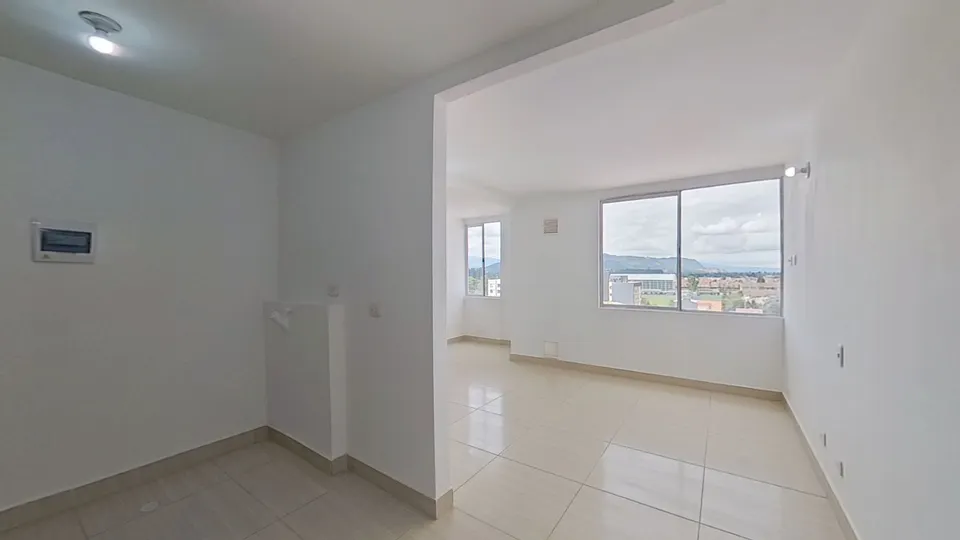
$275 millones
Alianza HabiChilacos, Chía. Estrato 3
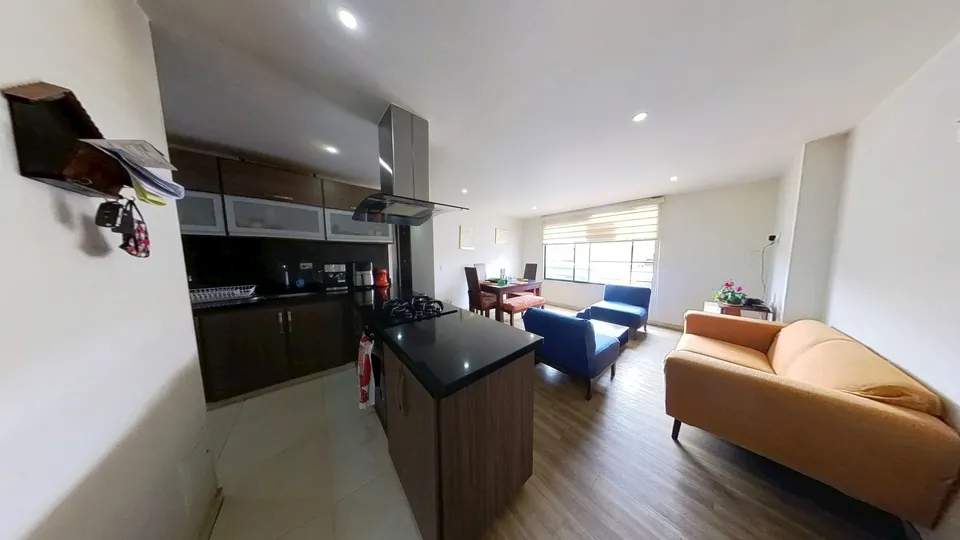
$321 millones
Alianza HabiSamaria, Chía. Estrato 4
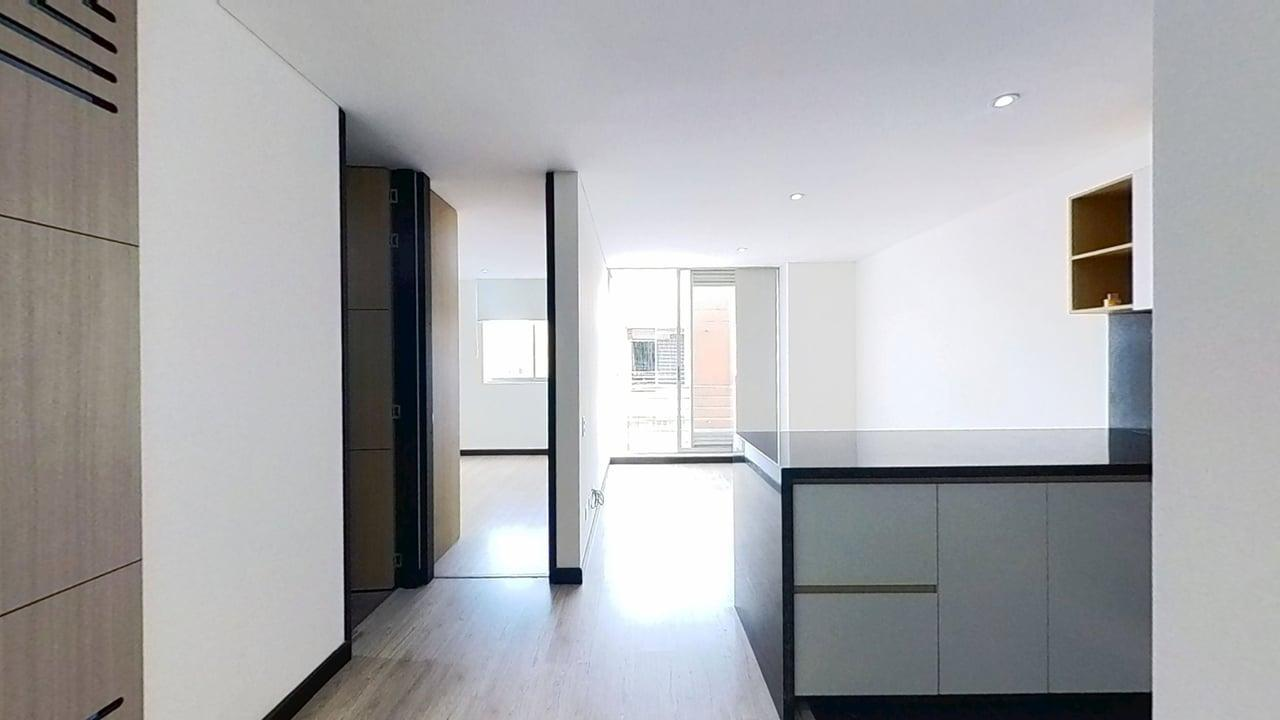
$291 millones
Alianza HabiDelicias Norte, Chía. Estrato 4
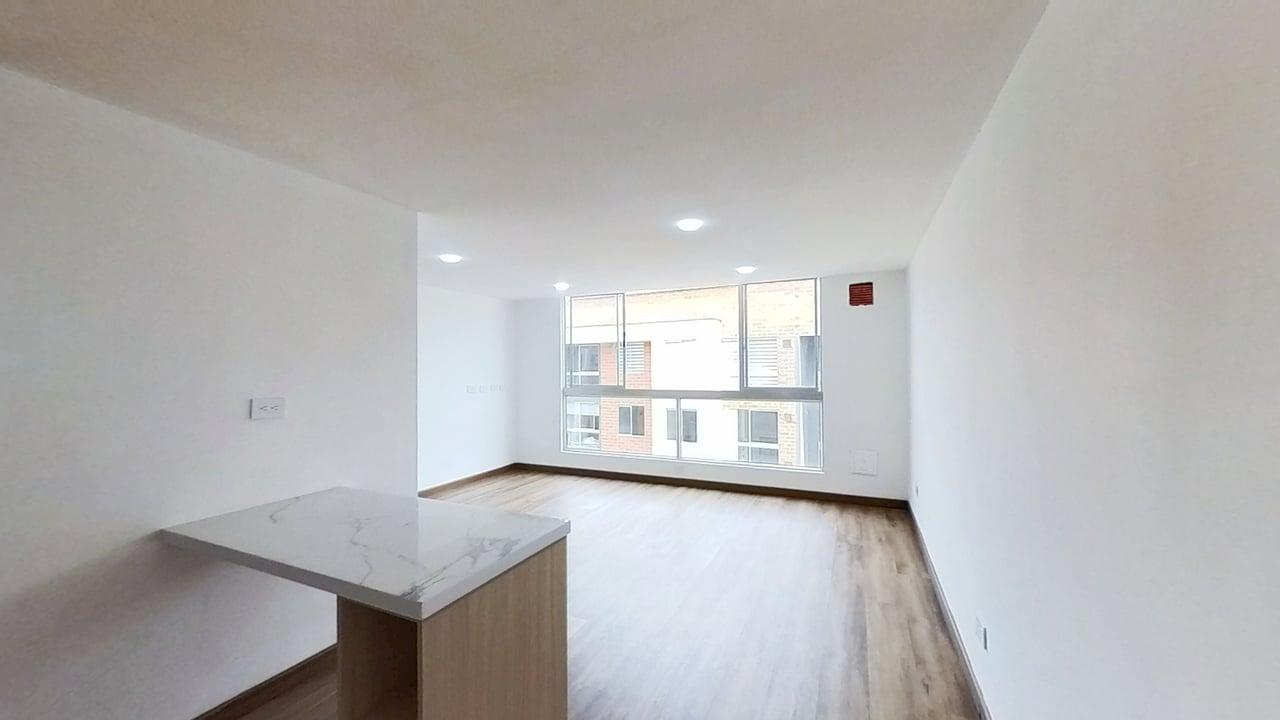
$263 millones
Alianza HabiEl Cerrito, Chía. Estrato 4
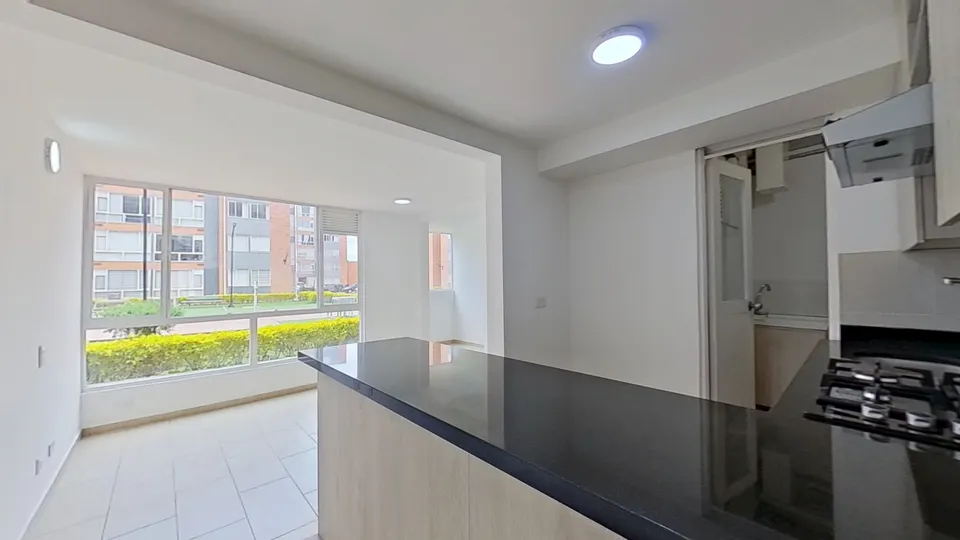
$259 millones
Alianza Habi20 de Julio, Chía. Estrato 3
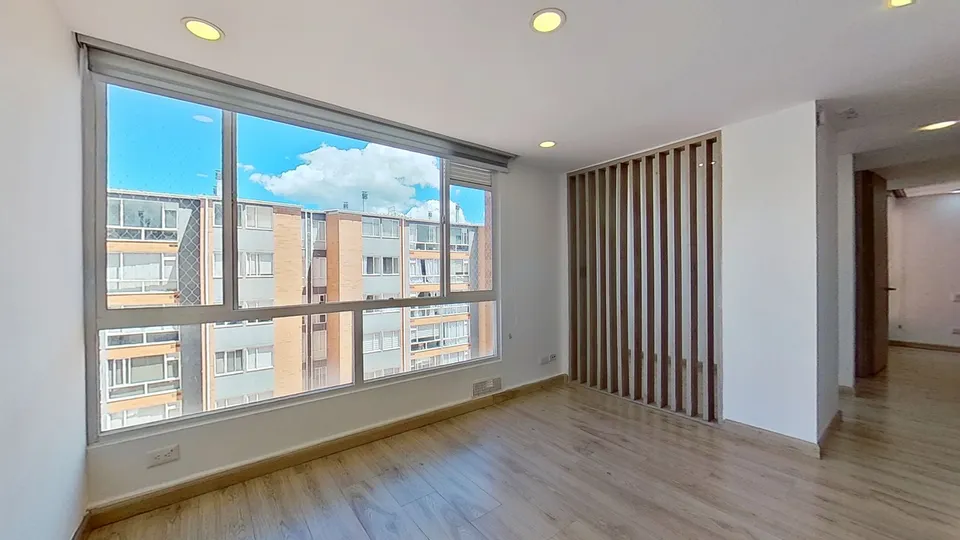
$253 millones
Alianza HabiLunaria, Chía. Estrato 3
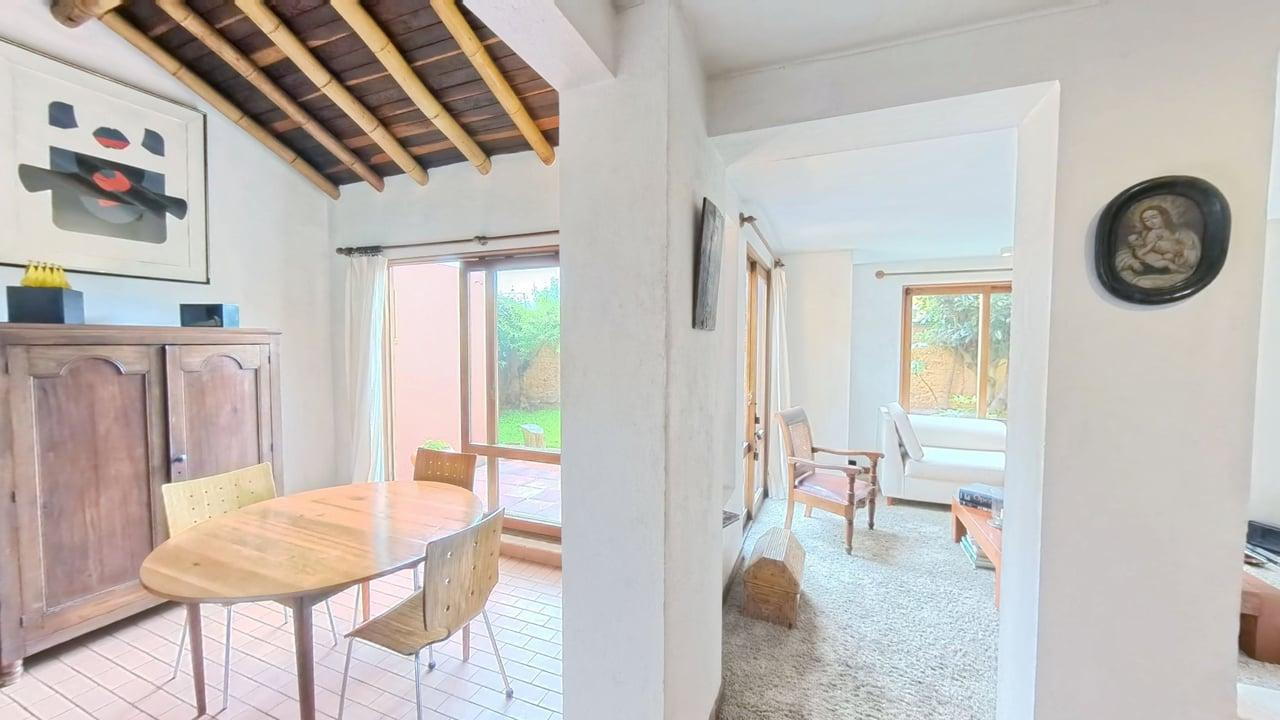
$762 millones
Alianza HabiSamaria, Chía. Estrato 4
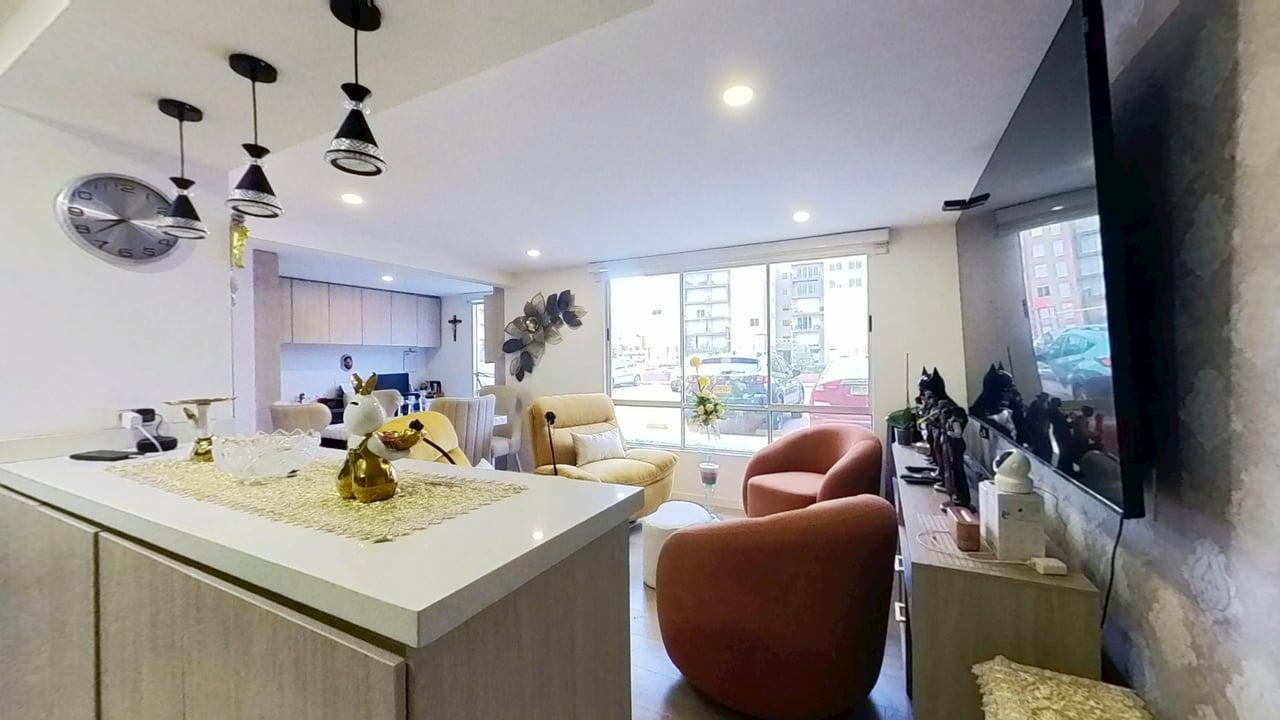
$371 millones
Alianza HabiChía. Estrato 4
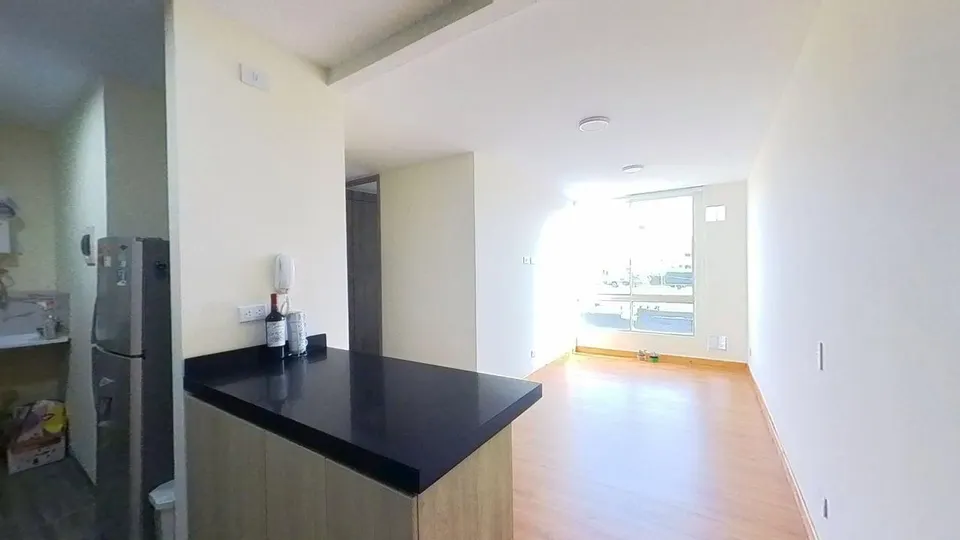
$323 millones
Alianza HabiEl Cairo, Chía. Estrato 4
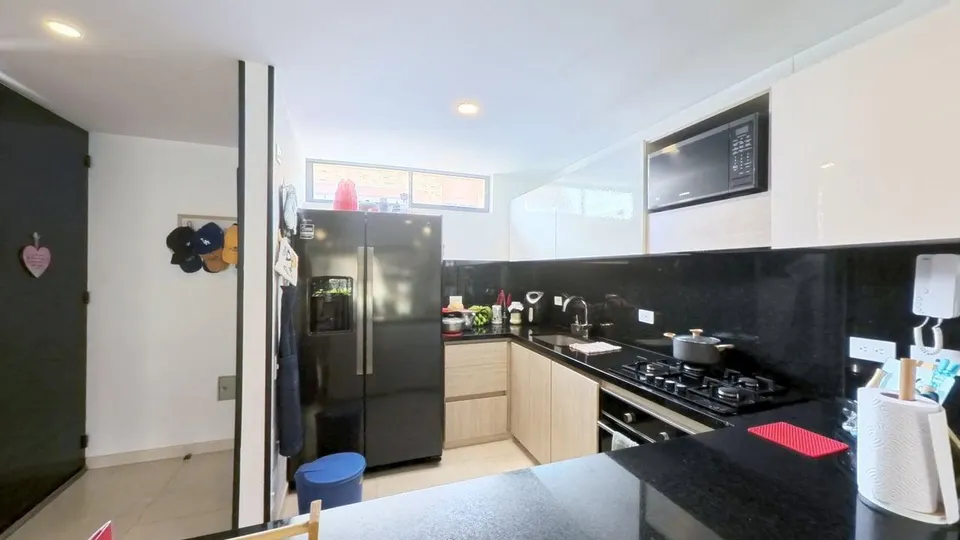
$631 millones
Alianza HabiChía. Estrato 3
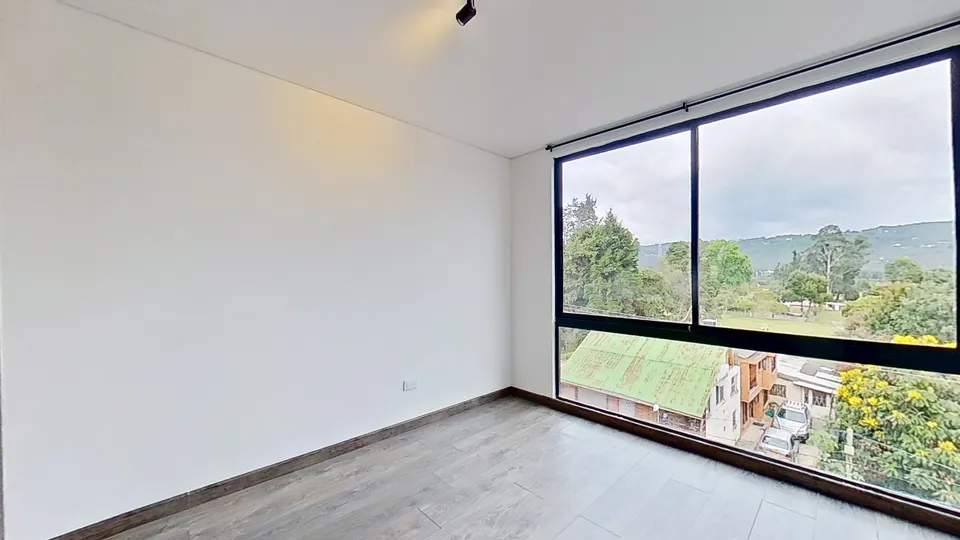
$282 millones
Alianza HabiLunaria, Chía. Estrato 3
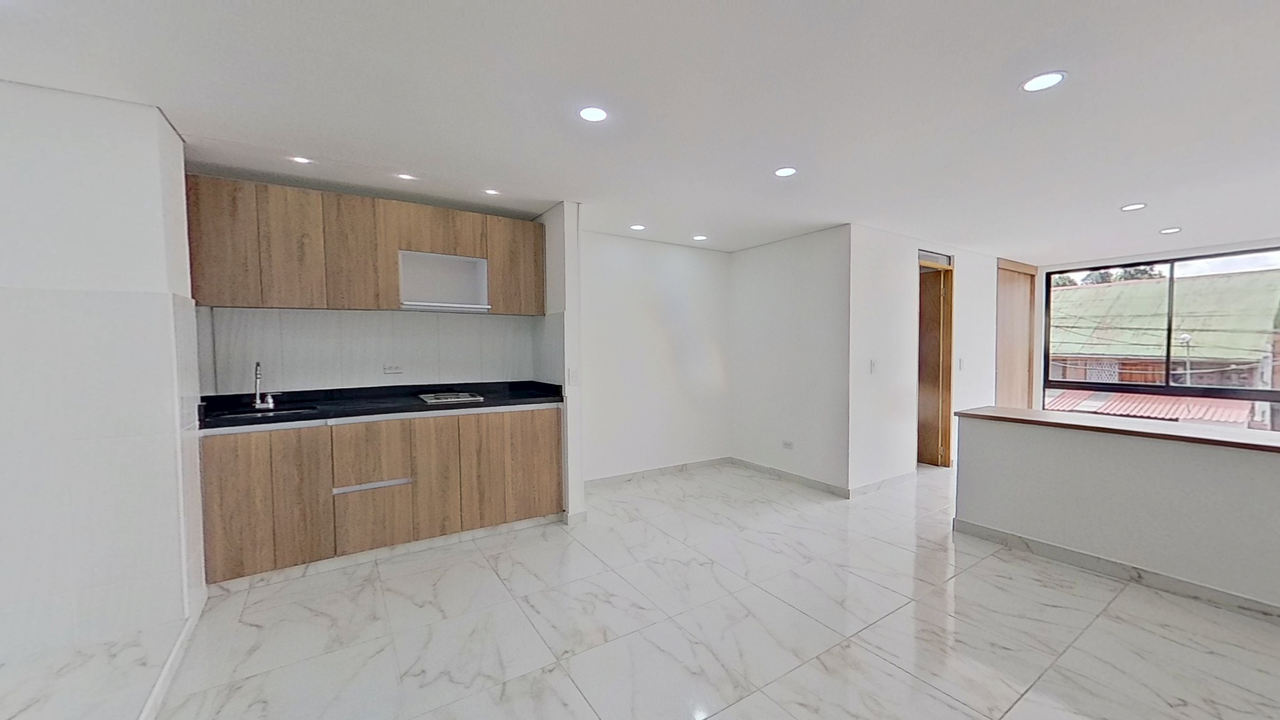
$268 millones
Alianza HabiPradilla, Chía. Estrato 3
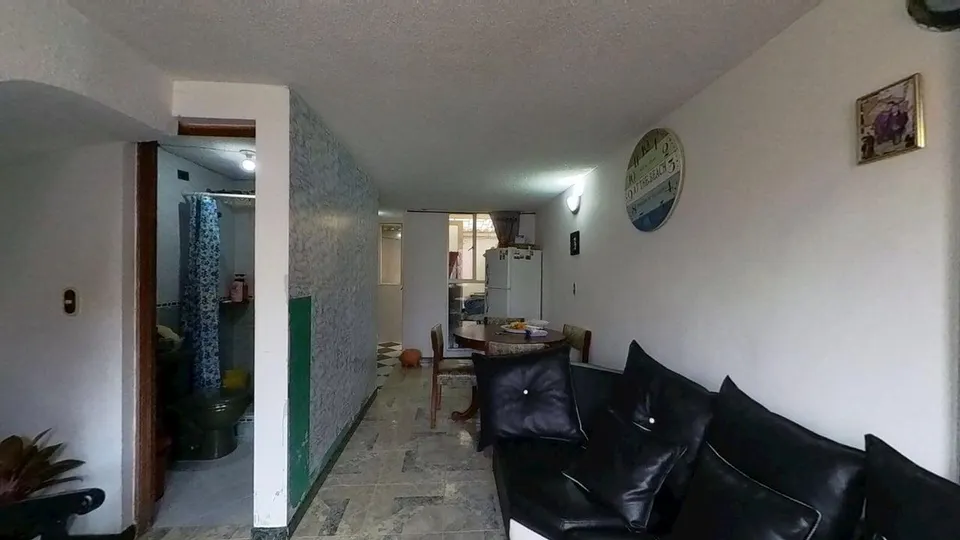
$247,5 millones
Alianza HabiChía. Estrato 3
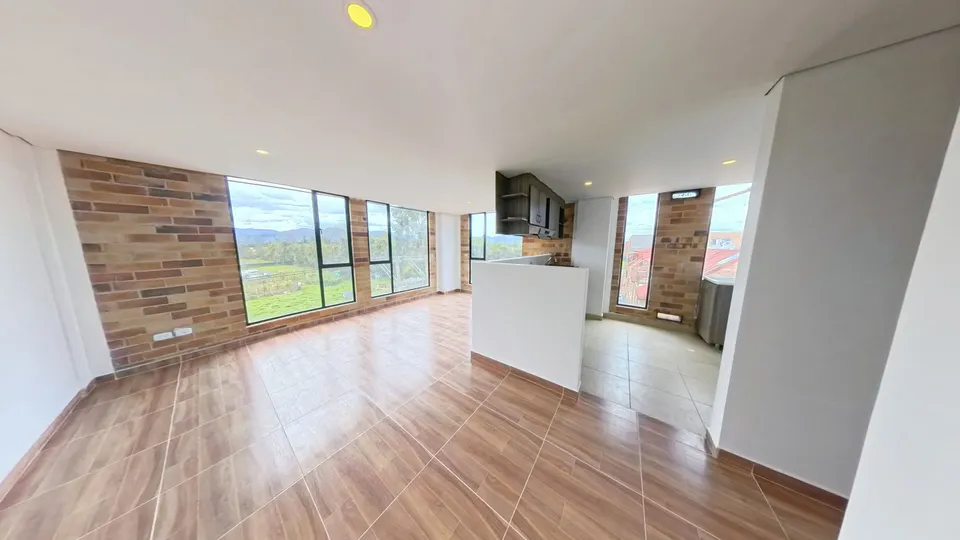
$277 millones
Alianza HabiBojaca, Chía. Estrato 3
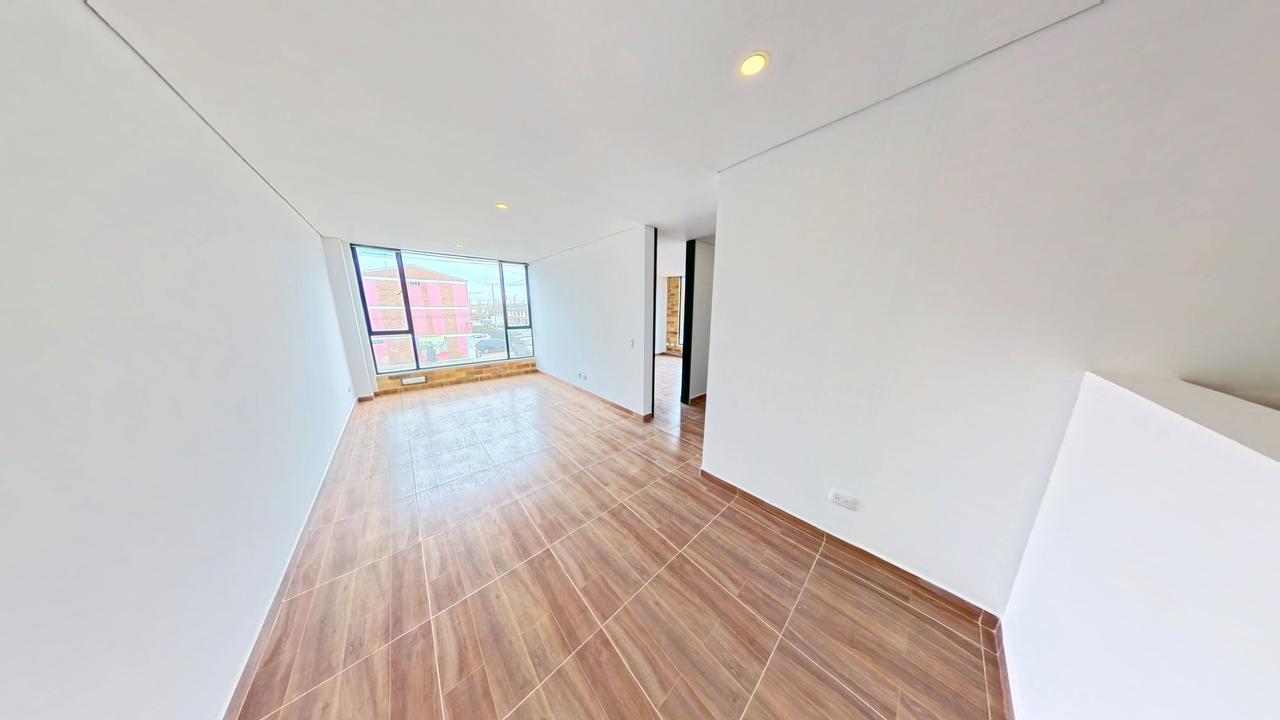
$241,3 millones
Alianza HabiBojaca, Chía. Estrato 3
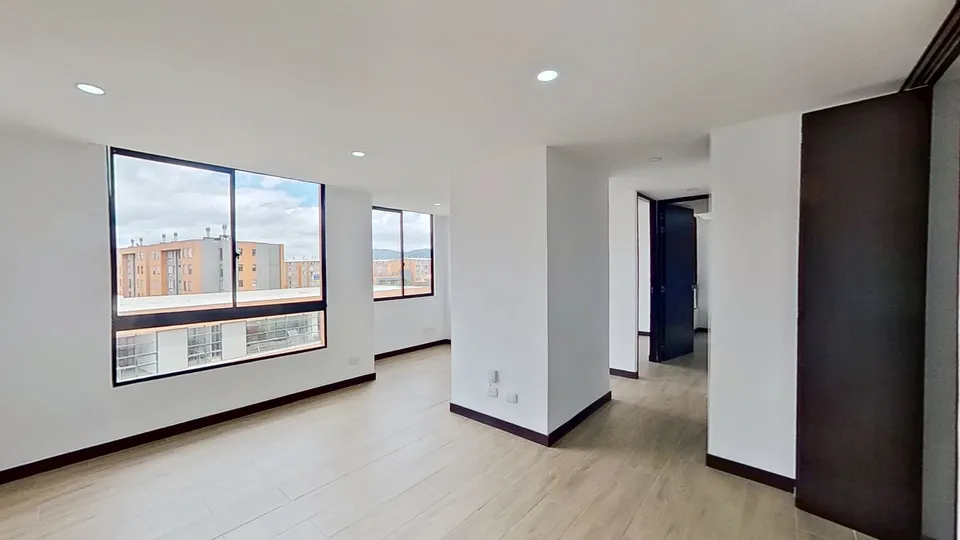
$232,7 millones
Alianza HabiLunaria, Chía. Estrato 3
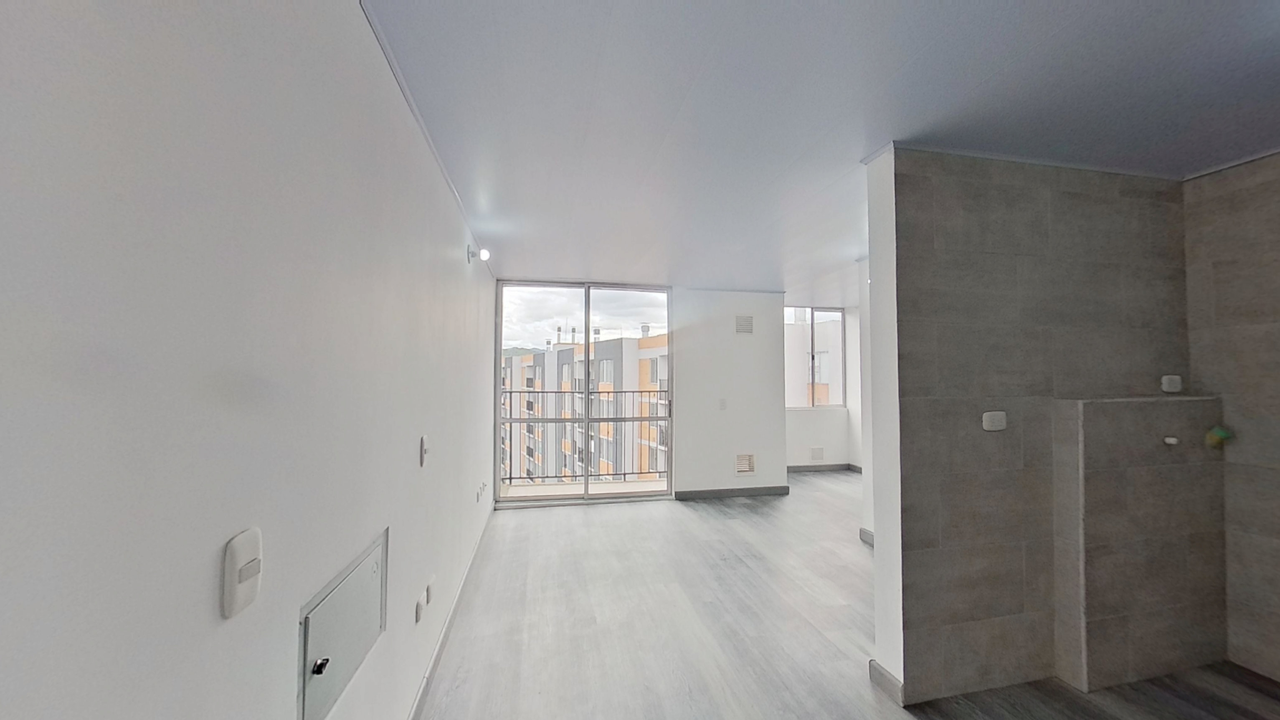
$278 millones
Alianza HabiValverde, Chía. Estrato 3
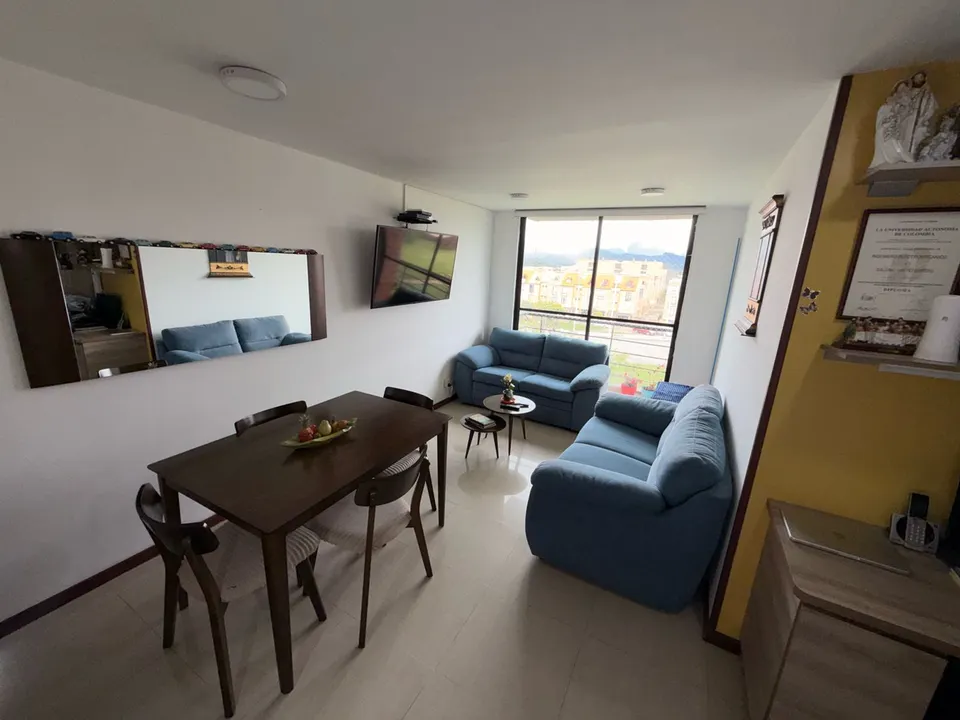
$278 millones
Alianza HabiChía. Estrato 3
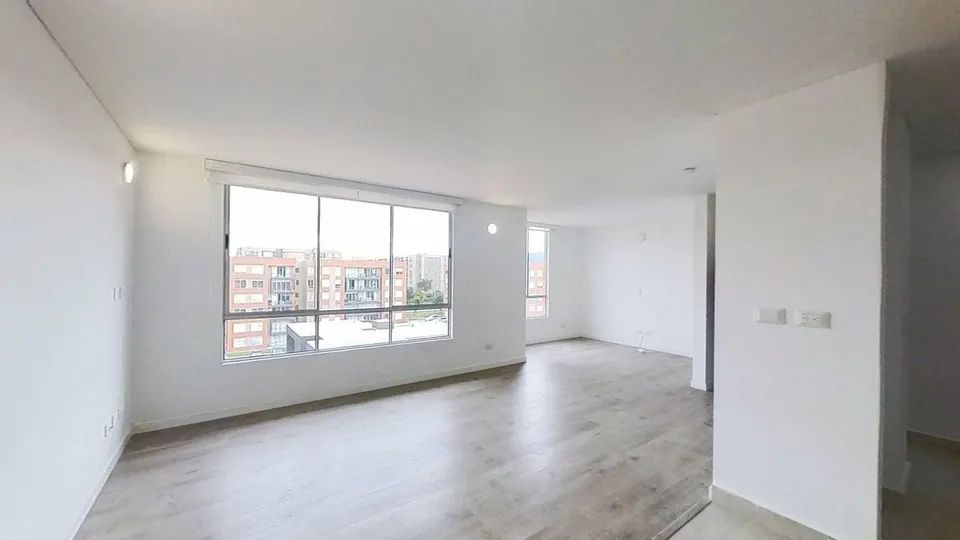
$331 millones
Alianza HabiHacienda San Jose, Chía. Estrato 5
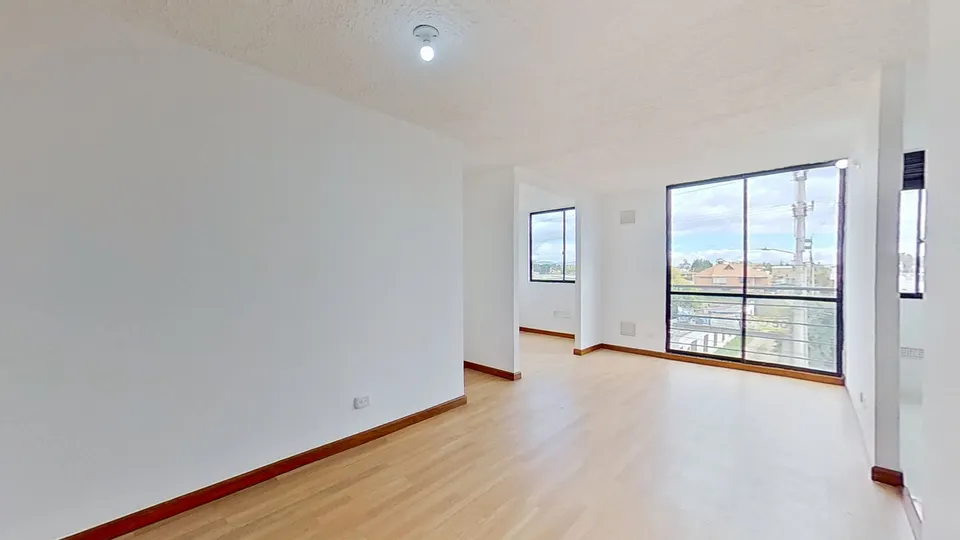
$247 millones
Alianza HabiBojaca, Chía. Estrato 3
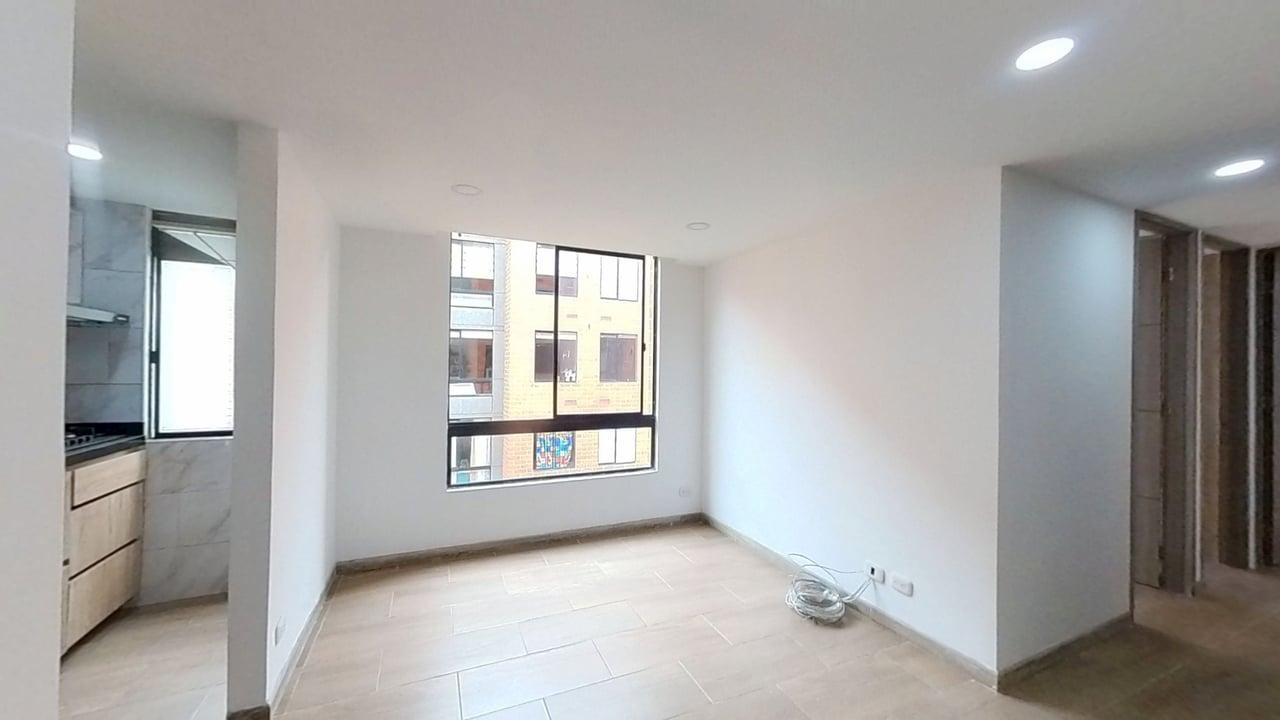
$235 millones
Alianza HabiLunaria, Chía. Estrato 3
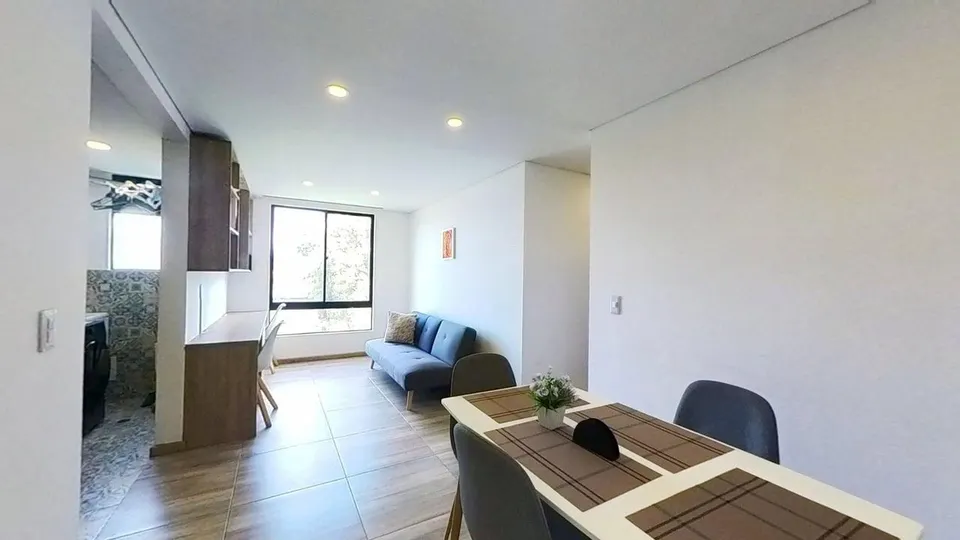
$329 millones
Alianza HabiSector la Balsa, Chía. Estrato 4
Cuénteme qué está buscando y le aviso apenas me llegue algo que le sirva.
Contarle qué buscoUna sola asesora de principio a fin. Usted siempre habla conmigo y sabe en qué va su compra.Usted siempre sabe en qué va: le cuento cada visita y cada estudio. Y si escoge la administración, cada mes le reporto el pago.Usted siempre sabe en qué va la venta. Según su contrato, tiene acceso al seguimiento en tiempo real de las estadísticas de su inmueble: vistas, llamadas, visitas y ofertas.
Una llamada o un café para entender qué necesita, cuánto puede pagar y dónde quiere vivir. Con eso descarto lo que no le sirve.
Solo le muestro inmuebles que cumplen lo que me pidió. Su tiempo vale y no lo gasto en visitas que no van para ningún lado.
Reviso con usted humedades, ruido, el estado del edificio y lo que se paga de administración. Le digo lo que vería un experto.
Pedimos la preaprobación con el banco o el Fondo Nacional del Ahorro y organizamos sus cesantías para la cuota inicial.
Reviso el certificado de tradición y la promesa de compraventa, le acompaño a la notaría y a recibir el inmueble.
Le digo cuánto vale con ventas reales de su zona, no con lo que piden en internet. Un buen precio desde el principio vende más rápido.
Fotos profesionales, recorrido virtual 360° para caminarlo desde el celular y, si su inmueble lo amerita, video con drone y recorrido aéreo. Todo en su ficha con link propio.
Antes de cada visita sé cuánto tiene y cómo paga quien viene. A su casa solo entra gente que puede comprarla.
Le llevo cada oferta con mi opinión, contraofertamos juntos y no cerramos nada que no le convenga.
Me encargo de paz y salvos, promesa y escritura, y de que el pago llegue completo a su cuenta.
Le digo en cuánto se arrienda con arriendos reales de su zona. Un canon bien puesto evita meses con el inmueble vacío.
Fotos profesionales y recorrido virtual 360° para que lo recorran desde el celular. Lo publico donde lo ve gente seria.
Reviso ingresos, referencias y reportes, y pido codeudor o póliza de arrendamiento. A su inmueble solo entra quien lo puede pagar.
Le dejo el contrato listo para firmar y entrego el inmueble con inventario y fotos, para que al final se lo devuelvan igual.
Cada mes cobro el canon y se lo consigno, estoy pendiente de daños y reparaciones, del incremento anual y de la renovación del contrato.
A su inmueble solo entra quien lo puede pagar. Antes de firmar reviso:
Según su contrato, tiene acceso a un link privado con el seguimiento en tiempo real de su inmueble: cuántas personas vieron el anuncio y cada llamada, visita y oferta.
Vistas del anuncio747Visitas6Ofertas2Oferta por $462 millonesPareja con crédito preaprobado. Lo hablamos el viernes.Ver un panel de ejemploLos bancos suelen pedir el 30%. El Fondo Nacional del Ahorro financia hasta el 100% del inmueble.
La del banco, no la del Banco de la República. En septiembre de 2026 iba de 11,9% (FNA) a 17,4%.
Cuota mensual aproximada
$0
Es un cálculo aproximado, sin seguros. La tasa real depende del banco y de su perfil. Yo le ayudo a pedir la preaprobación.
En 2026 Mi Casa Ya no tiene cupos nuevos. Le ayudo a ver qué le aplica a usted.
Los bancos piden además ingresos desde 2 salarios mínimos y buen historial en centrales de riesgo. Cada banco puede pedir algo más: yo reviso la lista con el suyo.